Institut für Steuerrecht

Herzlich willkommen auf der Website der Lehrstühle Prof. Dr. Joachim Englisch und Prof. Dr. Marcel Krumm!

Das Institut für Steuerrecht an der Universität Münster wurde 1934 offiziell begründet. Dem damaligen Lehrstuhlinhaber Ottmar Bühler wurde am 12. April 1934 vom Minister für Wissenschaft, Kunst und Volksbildung genehmigt, im Verkehr mit anderen Stellen das bisherige Seminar für Steuerrecht als 'Institut für Steuerrecht' zu bezeichnen. Das Institut ist damit das älteste seiner Art in Deutschland. Als Nachfolger Bühlers wirkten von 1950-1974 Friedrich Klein und von 1975-1981 Paul Kirchhof. 1982 trat Dieter Birk dessen Nachfolge an und leitete das Institut für beinahe 30 Jahre.

Seit 2011 ist Joachim Englisch Direktor des Instituts, seit 2018 gemeinsam mit Marcel Krumm.

Materiale Rechtsstaatlichkeit verlangt gerechte Verteilung der Gesamtsteuerlast auf die einzelnen Steuerpflichtigen […] Die Probleme der Steuergerechtigkeit sind keine transzendenten; sie müssen hier gelöst werden, hier und jetzt.
Klaus Tipke
Reforming the tax system may not be easy or popular in the short term, but it holds out the prospect of significant economic gains and hence the promise of higher living standards in the long term.
Tax by Design – The Mirrlees Review
© Joachim Englisch

Vortrag an der FGV Rio

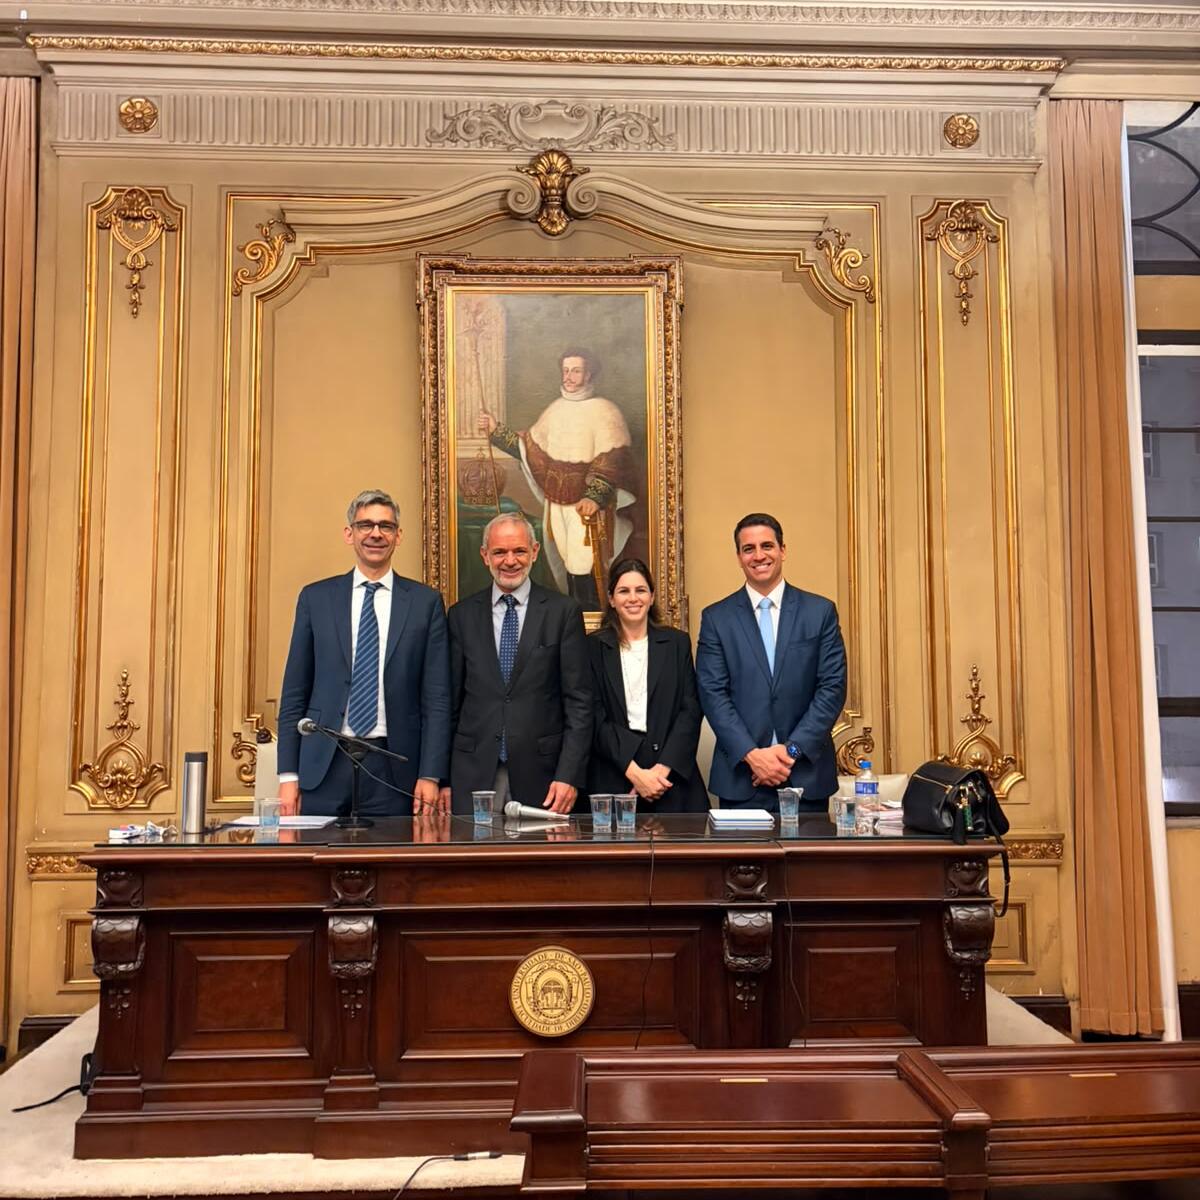
Prof. Englisch war vom 5.10. bis 7.10. zu Gast an der Juristischen Fakultät der FGV - Fundação Getulio Vargas in Rio de Janeiro. Am 6.10. hielt er dort für Kolleg. und Studierende einen Vortrag zum Thema „Taxation according to ability-to-pay as a constitutional principle“. Im Anschluss entwickelte sich eine ausgiebige, vielfach rechtsvergleichende Diskussion. Prof. Englisch nutzte seinen Aufenthalt außerdem dazu, ein gemeinsames Forschungsprojekt mit Kolleg. der FGV zum Einsatz von KI in der Justiz anzustoßen.

© Instituto Brasileiro de Direito Tributario

Vortrag am IBDT (São Paulo)

Am 1.10.2026 hielt Prof. Englisch beim Brasilianischen Institut für Steuerrecht (IBDT) in São Paulo einen Vortrag über die Auswirkungen und die Zukunft der Pillar 2-Mindestbesteuerung. Seine wichtigsten Schlussfolgerungen: Wir werden mindestens bis zum Ende des Jahrzehnts ein internationales Mindeststeuersystem haben, jedoch stärker fragmentiert als ursprünglich angestrebt und auf ein reines Anti-BEPS-Instrument reduziert. Pillar 2 ist nicht mehr darauf ausgelegt, den internationalen Steuerwettbewerb über substanzlose Gewinnverschiebungen („BEPS“) hinaus in relevanter Weise einzudämmen. Damit rückt das sog. Decluttering in den Vordergrund, das jedoch eine kontextspezifische Analyse erfordert, ob Pillar 2 ein Ersatz oder eine Ergänzung zur jeweiligen speziellen Anti-Missbrauchsregelung darstellt. Die Diskussion mit den drei Kolleg., die den Vortrag kommentierten, konzentrierte sich anschließend auf die in Brasilien populären einkommensbezogenen Steuervergünstigungen.

© Joachim Englisch

Vortrag an der USP (São Paulo)

Am 30.9.2026 hielt Prof. Englisch an unserer Partnerfakultät der Universität São Paulo (USP) einen Vortag zu „VAT and crypto assets“. Im Anschluss wurden seine Ausführungen kommentiert von Prof. Vanessa Canada, die an der letztes Jahr vollzogenen grundlegenden MwSt-Reform Brasiliens mitgewirkt hat, sowie von Dr. Felipe Renault, dem Leiter einer brasilianischen Forschungsgruppe für die Besteuerung von Krypto-Assets. Danach bot sich noch die Gelegenheit zum fachlichen Austausch mit dem Gastgeber Prof. Luís Schoueri sowie mit dem Publikum. Der Vortrag von Prof. Englisch basierte auf einem Research Paper, das ebenfalls am 30.9.2026 nach peer review zur Veröffentlichung im World Tax Journal angenommen worden ist.

Virtuelles Panel der IFA USA

Prof. Englisch wirkte am 17.9.2026 als Panelist bei der 7th Annual Virtual International Tax Conference der IFA USA mit. Gemeinsam mit Vertretern der EU-Kommission, des US-Finanzministeriums und der Beraterschaft diskutierte er das Thema: „Beyond BEPS: The Next Wave of International Tax Reform from Brussels, Paris, and New York.“ Den Schwerpunkt seines Beitrags bildete die Analyse des Vorschlags der EU-Kommission für ein „28. Regime (EU Inc.)“.

Festschriftbeitrag: Umsatzsteuerfragen von Stablecoins

In der im September 2026 erschienen Festschrift für Prof. Dr. Hans Nieskens hat Prof. Dr. Joachim Englisch einen Beitrag zu Umsatzsteuerfragen von Stablecoins veröffentlicht. Professor Englisch setzt sich darin mit dem technischen Hintergrund und der umsatzsteuerlichen Einordnung der Emittierung und des Sekundärerwerbs dieser Token auseinander, die mit realen Vermögenswerten unterlegt und damit an deren Wertentwicklung angebunden sind. Auf Ebene der steuerbaren Leistung ist dabei zwischen einer möglichen Leistung des Emittenten bzw. Veräußerers einerseits sowie der Leistung der Validatoren bzw. Kryptobörsen andererseits zu unterscheiden. Steuerpflichtig sind im Ergebnis nur wenige Transaktionen, bei denen aber auf dem anonymen, digitalen Markt regelmäßig ein Vollzugsdefizit besteht. Verschärft wird das Vollzugsdefizit durch den fehlenden Zuschnitt umsatzsteuerlicher Vereinfachungsinstrumente, wie der fingierten Leistungskommission auf dezentrale Vorgänge. Professor Englisch empfiehlt daher, Plattformbetreiber nach dem Vorbild von DAC 8 in die Mehrwertsteuererhebung einzubinden. Die Festschrift wurde Prof. Dr. Hans Nieskens am 17.9.2026 überreicht.
© Joachim Englisch

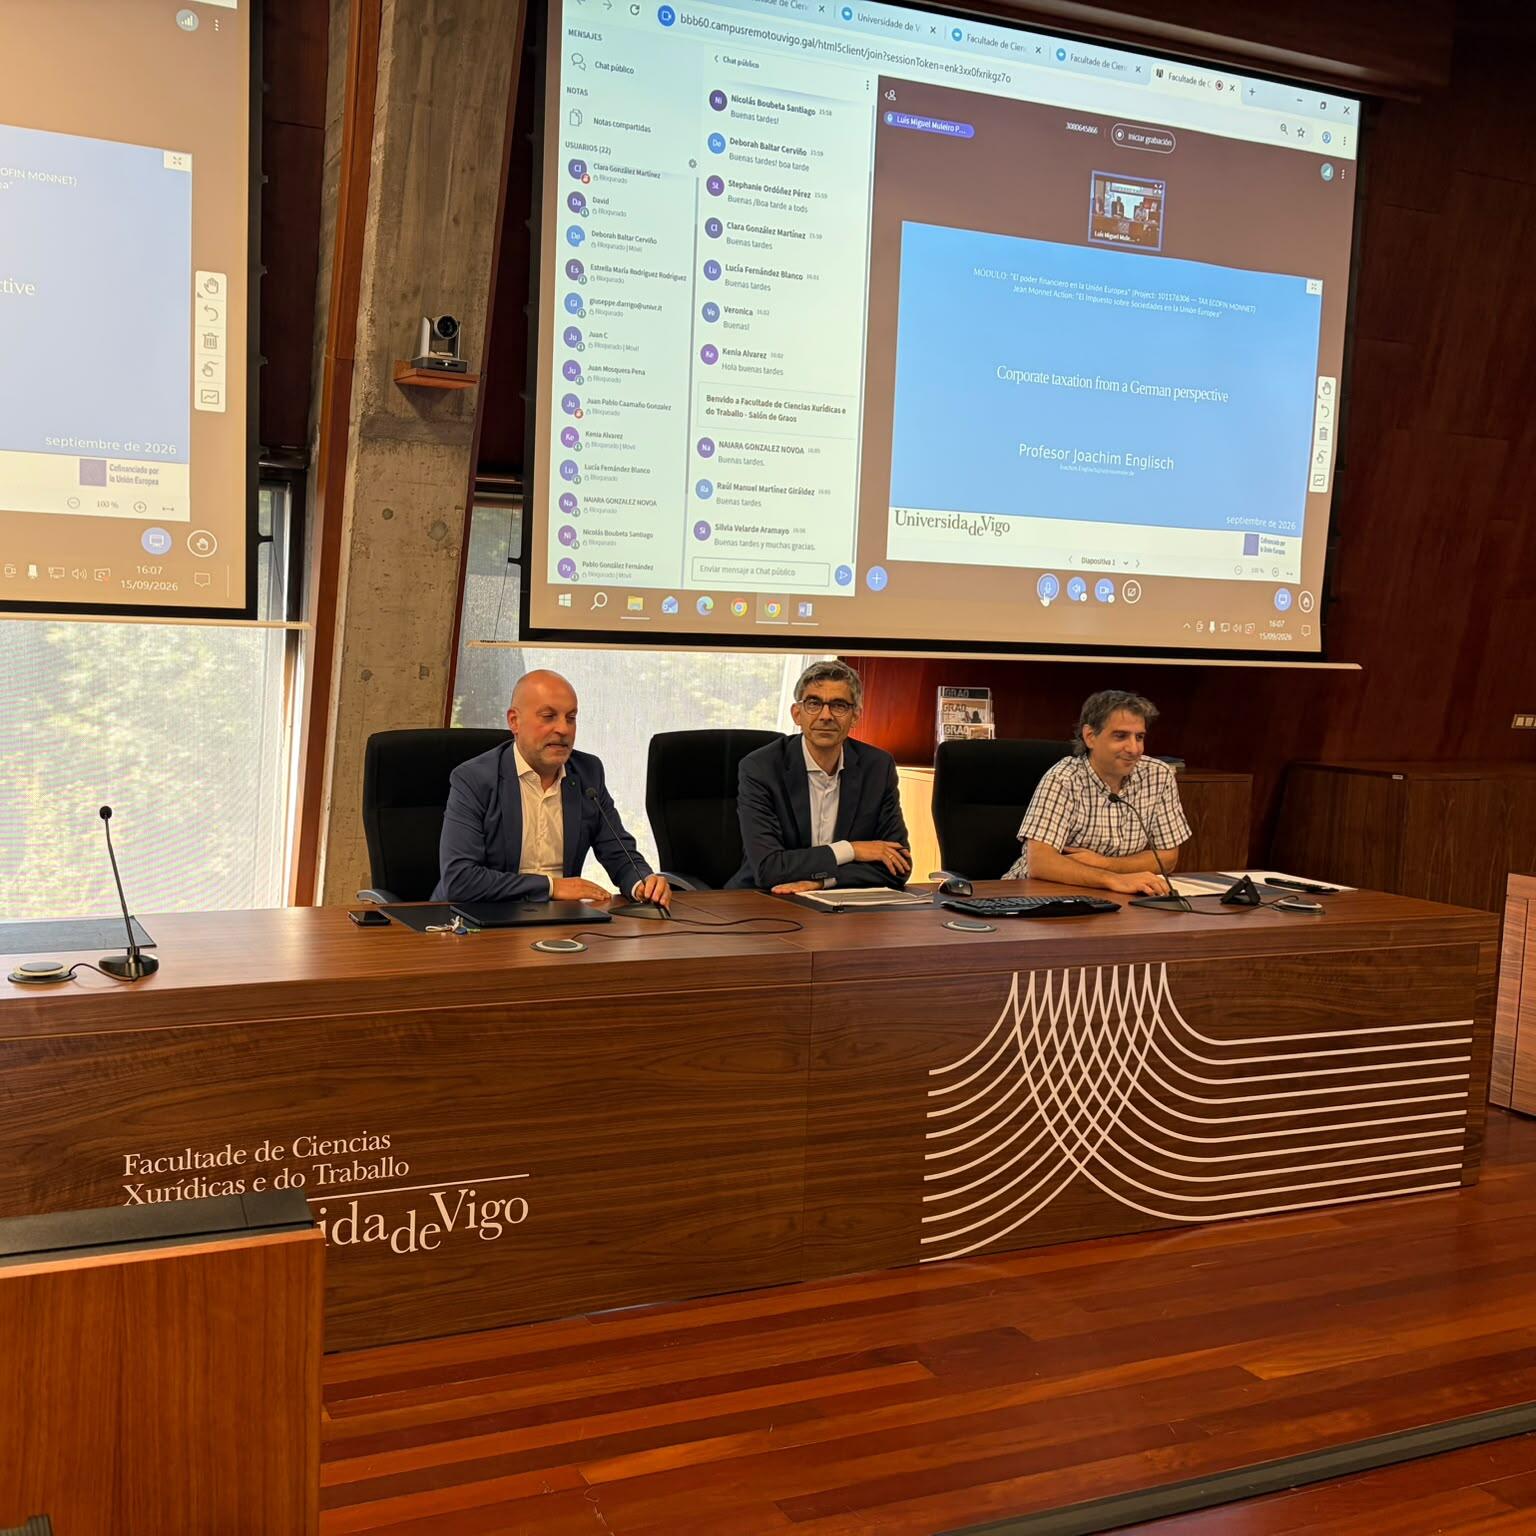
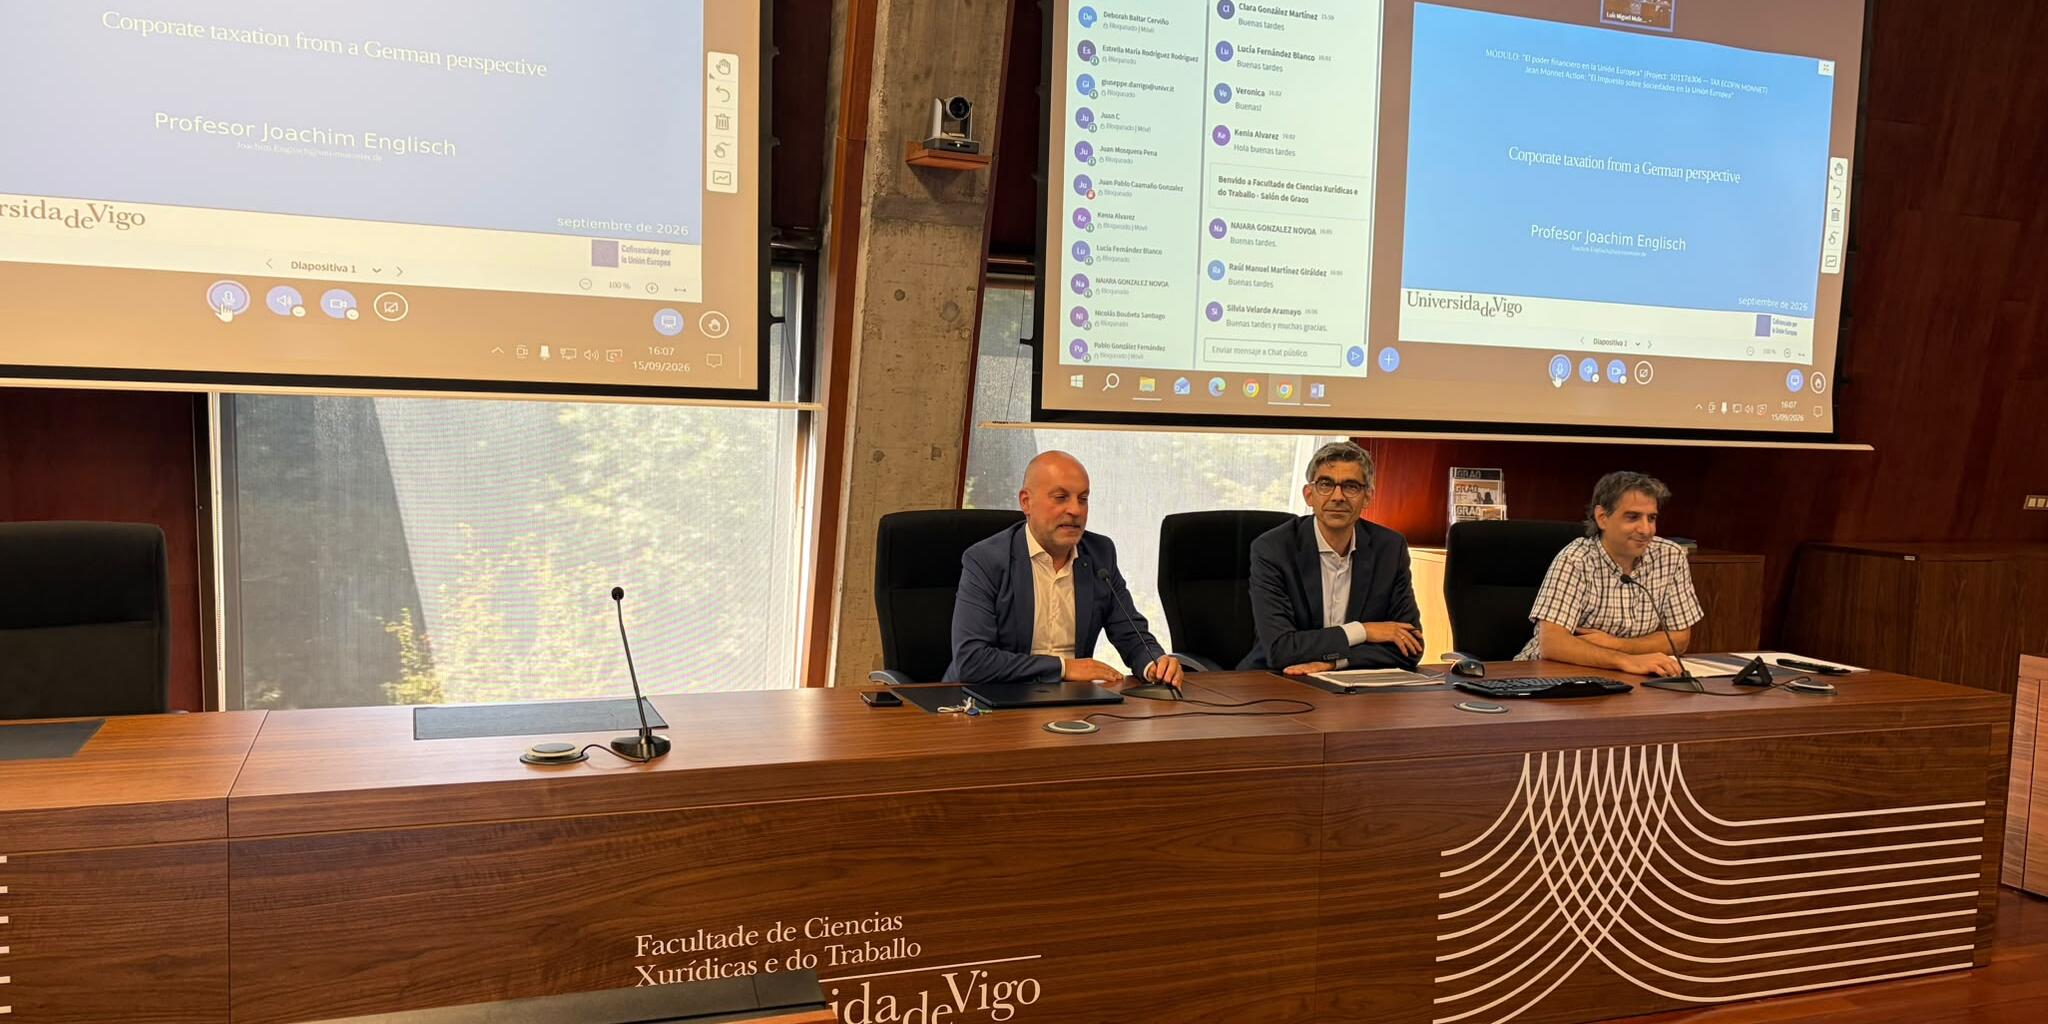
Vorlesung in Vigo (Spanien)

Am 15.9.2026 hielt Prof. Englisch eine halbtägige r Vorlesung zum deutschen Körperschaftsteuerrecht für Studierende der Universität Vigo. Ermöglicht wurde die hybrid durchgeführte Veranstaltung durch die Förderung des dortigen Jean-Monnet-Lehrstuhls. Zahlreiche Nachfragen der 40 Teilnehmenden, darunter auch einige Kolleg., boten die Gelegenheit zum ausgiebigen Vergleich mit dem spanischen System der Unternehmensbesteuerung.

Editorial EC Tax Review

Prof. Dr. Englisch hat das Editorial für die aktuelle Ausgabe der EC Tax Review verfasst. Der neunseitige Beitrag untersucht den jüngsten Trend der EU-Kommission, steuerrechtliche Bestimmungen in nicht-steuerliche Gesetzesvorhaben mit aufzunehmen und auch insoweit vom Einstimmigkeitserfordernis im Rat absehen zu wollen. Prof. Englisch unterzieht dieses Vorgehen einer kritischen unionsprimärrechtlichen Würdigung unter Berücksichtigung der einschlägigen EuGH-Rechtsprechung zu den Annexkompetenzen für abrundende bzw. untergeordnete Regelungen. Er plädiert für eine qualitative anstelle einer quantitativen Beurteilung der Relevanz steuerlicher Regelungen und gelangt auf dieser Grundlage zu einer differenzierten Bewertung der jüngsten Kommissionsvorschläge.
© Verlag Dr. Otto Schmidt KG

Neuer Mindeststeuerkommentar

Ende Juli erschien der von Prof. Englisch gemeinsam mit Dr. Nadia Altenburg und Andreas Benecke herausgegebene Kommentar zum MinStG. Es handelt sich um die bislang umfassendste und tiefgreifendste Kommentierung der unionsrechtlich harmonisierten Mindeststeuergesetzgebung im deutschsprachigen Raum. Das Autorenteam setzt sich aus Vertretern von Beratungspraxis, Unternehmensjuristen, Wissenschaft und Finanzverwaltung zusammen. Prof. Englisch hat im Kommentar die Vorschriften zu den Safe Harbour-Regelungen sowie wesentliche Teile der Einleitung und des Anhangs zum Unionsrecht bearbeitet.

© Institut für Steuerrecht

Seminar am Europäischen Gerichtshof: Belastungsgleichheit im Steuerrecht

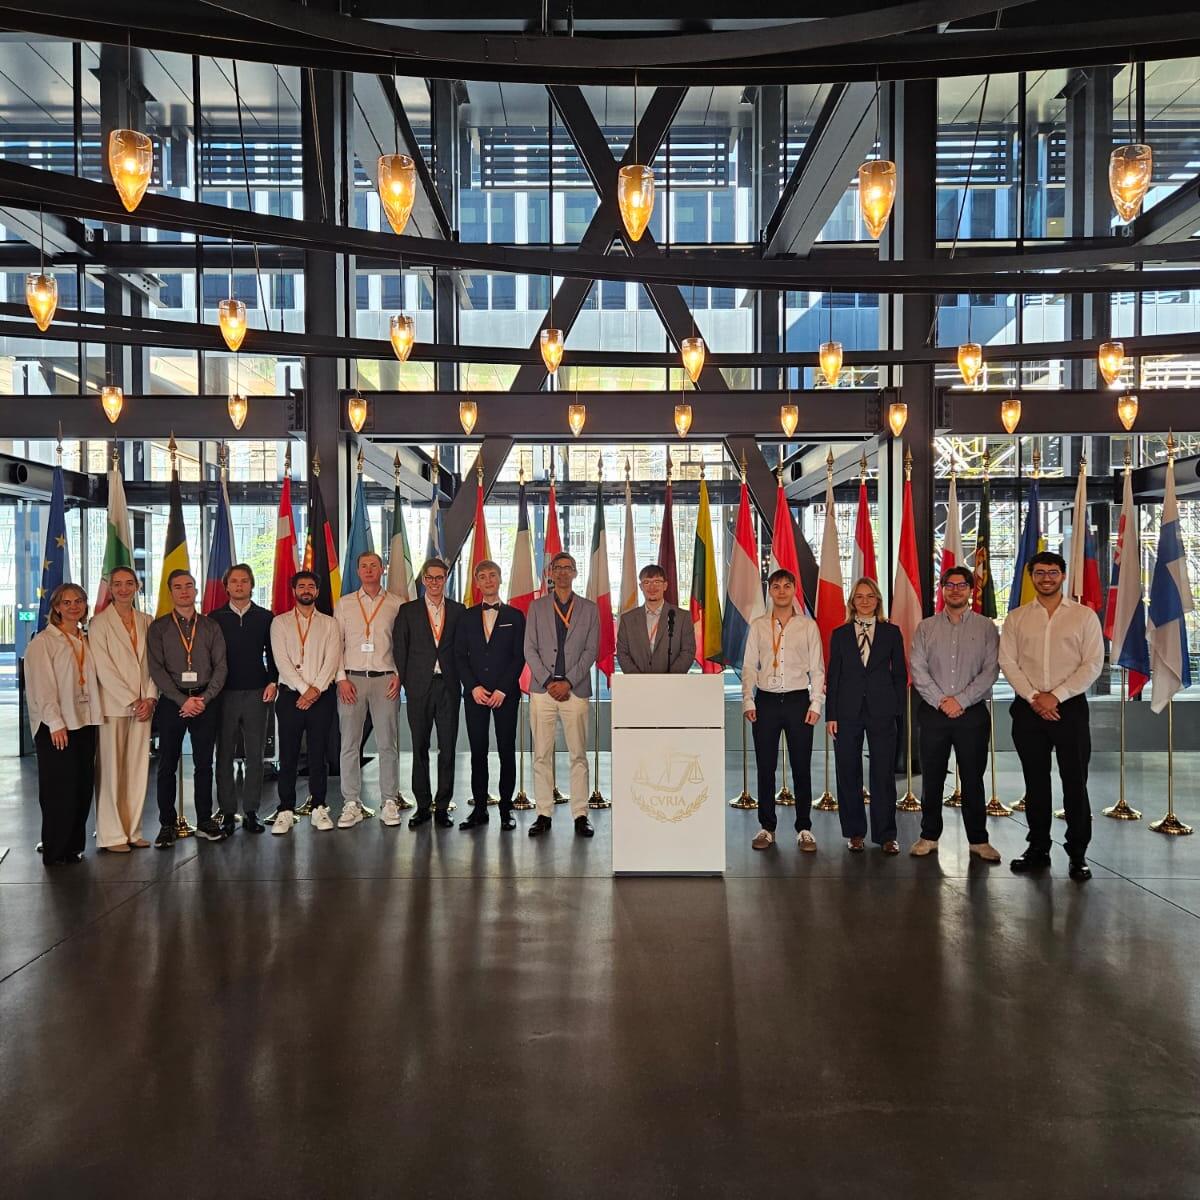
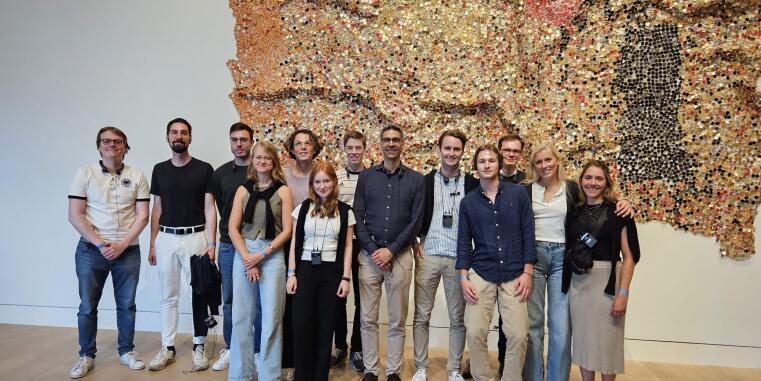
Vom 08.07. bis zum 10.07. fand im SS 2026 das Seminar zur Belastungsgleichheit im Steuerrecht in Luxemburg statt. Teil des Programmes war ein Besuch des Europäischen Gerichtshofs. Die Studierenden hatten hierbei im Rahmen einer Verhandlung die Möglichkeit die multinationale Arbeit des Gerichts zu erleben. Ein dankenswerter Weise mögliches Gespräch mit einer Mitarbeiterin des Kabinetts der Generalanwältin Kokotts ermöglichte zusätzliche vertiefte Einblicke.

Anschließend wurden über zwei Tage verteilt verschiedene grundsätzliche Fragen des deutschen Steuerrechts intensiv diskutiert. Auch einige Störungen, inklusive Strandung, auf der Zugrückfahrt konnten die tollen Erinnerungen an das Seminar nicht trüben.

© Institut für Steuerrecht

Erneute Teilnahme der Laufgruppe TuS Tax beim 24. Leonardo Campus Run

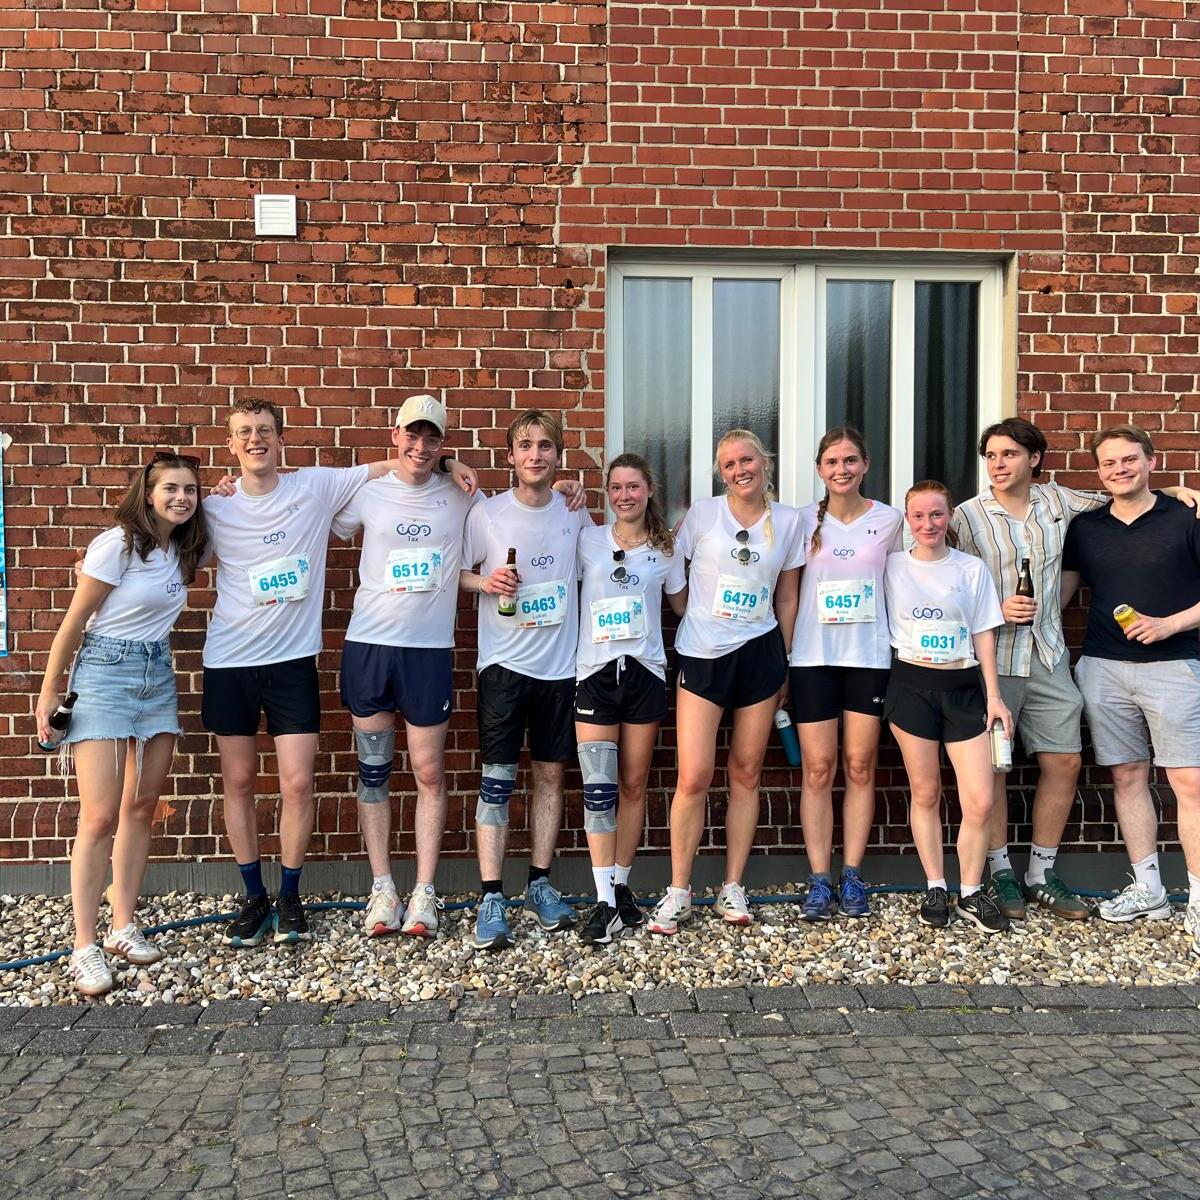
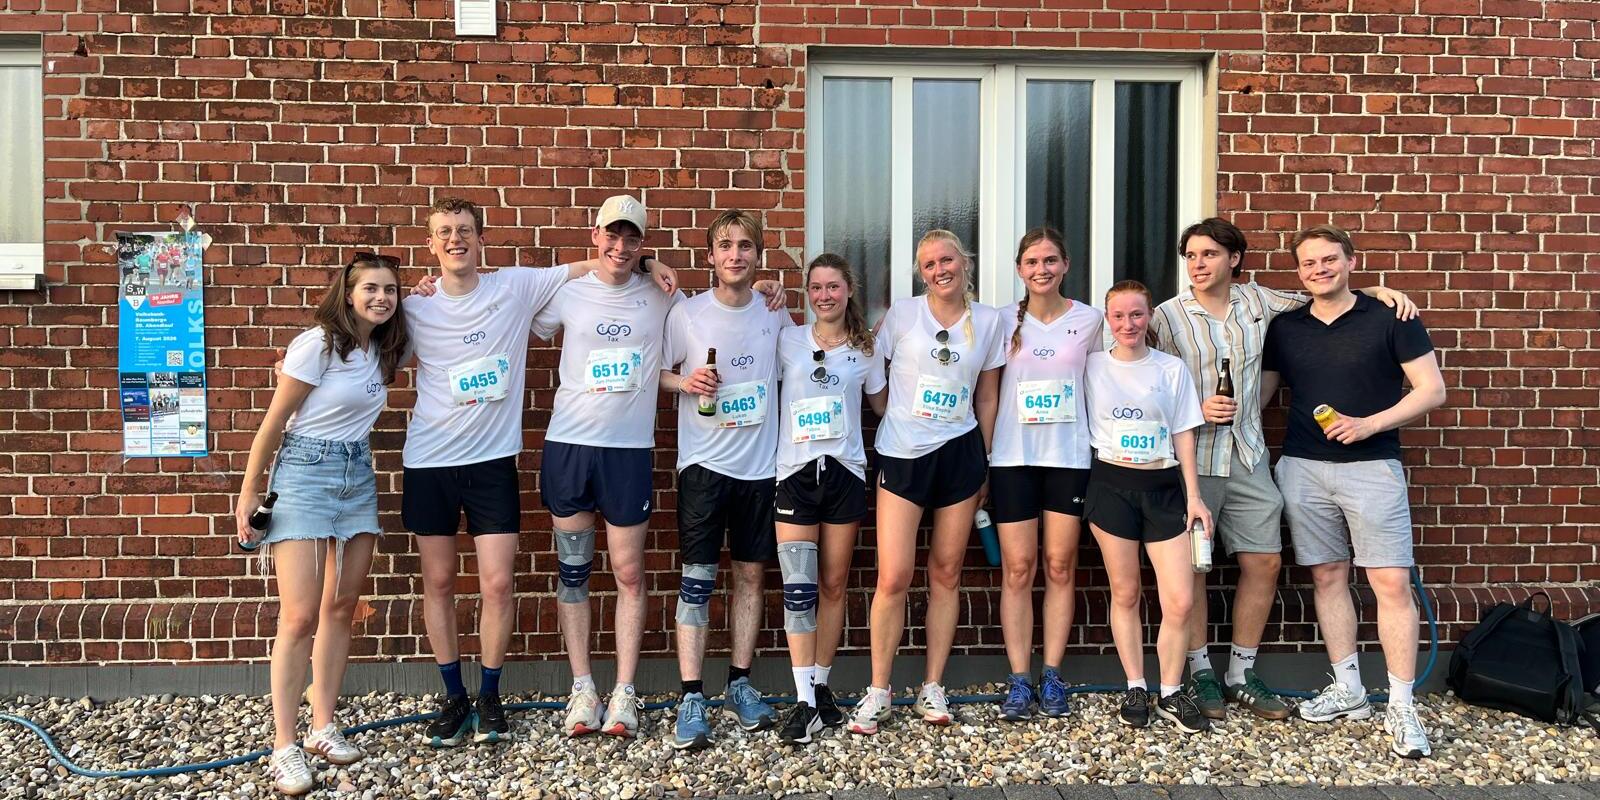
Eine laufbegeisterte Delegation des TuS Tax, bestehend aus Wissenschaftlichen Mitarbeiterinnen und Mitarbeitern sowie studentischen Hilfskräften des Instituts für Steuerrecht, nahm am diesjährigen 24. Leonardo-Campus-Run teil. 
Bei großer Hitze und strahlendem Sonnenschein konnte die Läufergruppe des TuS Tax, dem „Stolz des Juridicums“, in den TuS Tax-Laufshirts bei der Königsdisziplin, dem 10 km „ZfS-Münster-Run“, voll überzeugen. Alle Läuferinnen und Läufer bewältigten die Strecke erneut in weit unter einer Stunde.
Wir freuen uns schon jetzt auf den Leonardo-Campus-Run im nächsten Jahr.